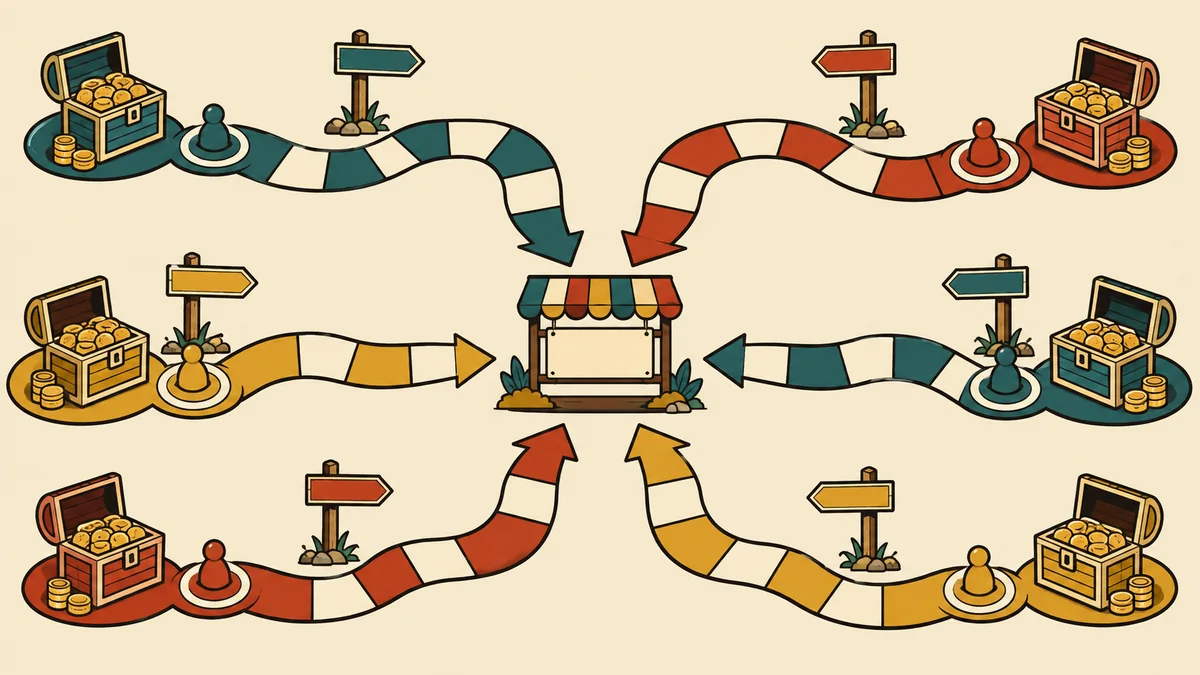
Modal usaha adalah dana yang Anda pakai untuk memulai atau membesarkan usaha, dan sumbernya jauh lebih banyak dari sekadar meminjam ke bank. Pilihan yang tersedia mulai dari tabungan pribadi, laba usaha yang diputar ulang, Kredit Usaha Rakyat (KUR) dari bank penyalur, koperasi simpan pinjam, layanan pendanaan bersama berbasis teknologi informasi atau P2P lending yang berizin OJK, investor dengan skema bagi hasil, sampai modal ventura.
Setiap sumber pembiayaan mempunyai biaya, syarat, dan risiko yang berbeda jauh. Salah memilih sumber bukan cuma membuat cicilan terasa berat, tetapi juga bisa menyeret usaha yang sebenarnya sehat menjadi macet karena arus kas habis dipakai untuk membayar bunga.
Memahami Tiga Keranjang Utama Modal Usaha
Sebelum masuk ke detail pilihan, ada satu cara pandang yang memudahkan pengelompokan. Semua sumber modal usaha sebenarnya cuma jatuh ke tiga keranjang utama:
- Modal sendiri: Uang yang memang milik pribadi dan tidak perlu dikembalikan kepada siapa pun.
- Utang: Uang pihak lain yang wajib dikembalikan beserta imbalannya, entah disebut sebagai bunga, marjin, maupun manfaat ekonomi.
- Ekuitas: Uang yang masuk sebagai penyertaan modal sehingga pemberinya ikut memiliki sebagian usaha serta ikut menanggung untung ruginya.
Perbedaan ketiga keranjang ini menentukan segalanya dalam mengelola bisnis. Modal sendiri tidak menagih pengembalian, namun jumlahnya terbatas dan risikonya ditanggung sendiri. Utang memiliki jumlah yang bisa besar dan membuat usaha tetap seratus persen milik sendiri, tetapi cicilannya berjalan terus tanpa peduli kondisi bisnis sedang ramai atau sepi. Sementara itu, ekuitas tidak menagih cicilan bulanan, namun Anda harus berbagi kendali dan membagi keuntungan selamanya, bukan hanya sampai pinjaman lunas.
6 Sumber Modal Usaha dan Karakteristiknya
Untuk memiliki peta yang jelas sebelum mengambil keputusan, berikut adalah penjabaran mendalam mengenai keenam sumber pendanaan yang dapat dimanfaatkan oleh pelaku usaha.
1. Tabungan Pribadi dan Bootstrap
Bootstrap artinya membiayai usaha dari kantong sendiri dan dari laba usaha itu sendiri, tanpa menggunakan dana pihak luar. Ini adalah sumber modal yang sering dianggap lambat, tetapi untuk usaha yang belum terbukti, ini merupakan pilihan paling masuk akal. Di tahap awal, Anda belum tahu secara pasti produk mana yang laku, berapa harga yang bersedia dibayar pelanggan, serta berapa biaya operasional sebenarnya per bulan. Berutang untuk membiayai tebakan adalah cara tercepat membuat kesalahan kecil menjadi mahal.
Hal yang perlu dijaga saat melakukan bootstrap adalah membatasi dengan tegas antara uang usaha dan uang rumah tangga. Jangan mencampurkan dana darurat rumah tangga sebagai modal usaha, karena jika dana tersebut habis dan keluarga mendadak membutuhkan biaya, Anda akan terpaksa mencari pinjaman dalam kondisi panik.
2. Kredit Usaha Rakyat (KUR) Bank Penyalur
Begitu usaha sudah berjalan dan mempunyai bukti penjualan yang jelas, pintu ke lembaga resmi akan terbuka. Salah satu jalur yang paling sering dipakai oleh pelaku UMKM di Indonesia adalah KUR lewat bank penyalur.
KUR adalah kredit program pemerintah dengan bunga yang disubsidi sehingga bebannya jauh lebih ringan dibanding kredit komersial biasa. Berdasarkan keterangan resmi Kementerian Koordinator Bidang Perekonomian mengenai Permenko Nomor 1 Tahun 2026 tentang Pedoman Pelaksanaan Kredit Usaha Rakyat, suku bunga KUR Super Mikro ditetapkan sebesar 3 persen efektif per tahun. Sedangkan KUR Mikro dan KUR Kecil untuk sektor produksi serta perdagangan berorientasi ekspor ditetapkan sebesar 6 persen efektif per tahun.
3. Koperasi Simpan Pinjam Berbadan Hukum
Koperasi simpan pinjam merupakan jalur berikutnya yang sering terlewat oleh pelaku usaha. Kelebihannya nyata, yaitu proses yang lebih dekat dan cepat karena pengurusnya biasanya mengenal anggota, penilaian tidak kaku seperti bank, dan besaran pinjaman yang kecil pun tetap dilayani.
Koperasi di Indonesia berbadan hukum dan tunduk pada Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian, dengan pemberdayaannya diatur lewat Peraturan Pemerintah Nomor 7 Tahun 2021. Sebelum memutuskan meminjam, pastikan untuk meminta nomor badan hukum koperasi tersebut, tanyakan syarat keanggotaan, serta minta simulasi tertulis mengenai total pengembalian sampai lunas.
4. Layanan Pendanaan Bersama Berbasis Teknologi Informasi (P2P Lending)
Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) atau pinjaman online mempertemukan pemberi dana dengan penerima dana melalui platform digital. Daya tariknya terletak pada kemudahan pengajuan lewat ponsel, keputusan yang cepat, serta syarat yang lebih longgar dibanding bank.
Biaya pada P2P lending dihitung per hari, bukan per tahun seperti kredit bank. Otoritas Jasa Keuangan (OJK) menetapkan batas maksimum manfaat ekonomi per hari. Terhitung sejak 1 Januari 2025, batas maksimum tersebut diatur secara ketat, di mana pendanaan produktif memiliki batas yang lebih rendah dibanding pendanaan konsumtif. Selain itu, pastikan penyelenggara terdaftar secara resmi di direktori OJK.
5. Investor dengan Skema Bagi Hasil
Jika utang dirasa terlalu berisiko karena cicilan berjalan terus tanpa mempedulikan kondisi omset, mengundang pihak lain menaruh uang sebagai penyertaan modal adalah alternatif berikutnya. Bentuknya bisa sederhana seperti teman atau keluarga yang menanam dana dengan pembagian laba tertentu.
Kelebihannya adalah tidak ada cicilan bulanan yang mencekik arus kas. Kekurangannya, Anda harus berbagi laba selamanya, bukan sampai lunas. Untuk skema ini, satu hal yang wajib dilakukan adalah membuat kesepakatan tertulis mengenai besaran dana, persentase kepemilikan, pembagian laba, hingga aturan jika salah satu pihak ingin keluar.
6. Modal Ventura
Perusahaan modal ventura menanamkan dana ke dalam usaha dengan imbalan penyertaan modal dan mengincar model bisnis yang bisa digandakan dengan cepat. Sektor ini diatur melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Bagi mayoritas warung, toko online, atau katering rumahan yang tumbuh stabil, modal ventura umumnya tidak cocok karena lembaga ini mencari pertumbuhan berlipat, bukan sekadar usaha yang sehat dan tenang.
Tabel Perbandingan Sumber Modal Usaha
Untuk membantu Anda membandingkan berbagai opsi secara berdampingan, berikut adalah ringkasan karakteristik, biaya, risiko, dan kesesuaian dari keenam sumber modal usaha:
| Sumber Modal | Jenis | Yang Kamu Bayar | Risiko Utama | Paling Cocok Untuk |
|---|---|---|---|---|
| Tabungan pribadi dan bootstrap | Modal sendiri | Tidak ada biaya bunga, tapi ada biaya kesempatan | Dana darurat pribadi ikut terpakai | Usaha yang baru diuji, belum ada bukti penjualan |
| KUR bank penyalur | Utang | Bunga bersubsidi, dibayar tiap bulan | Cicilan jalan walau usaha sedang sepi | Usaha produktif yang sudah jalan dan tercatat |
| Koperasi simpan pinjam | Utang | Jasa pinjaman sesuai aturan rapat anggota | Koperasi tanpa badan hukum yang sah | Anggota koperasi yang butuh pinjaman cepat dan kecil |
| P2P lending berizin OJK | Utang | Manfaat ekonomi dihitung per hari | Biaya menumpuk cepat kalau tenor molor | Kebutuhan modal kerja jangka pendek yang jelas balik modalnya |
| Investor atau bagi hasil | Ekuitas | Porsi laba, terus-menerus | Konflik karena kesepakatan tidak tertulis | Usaha yang butuh dana besar tapi arus kasnya belum stabil |
| Modal ventura | Ekuitas | Porsi kepemilikan dan hak kendali | Target pertumbuhan yang tidak realistis untuk usaha kecil | Usaha dengan model yang bisa digandakan cepat |
5 Pertanyaan Penyaring Sebelum Memilih Sumber Modal
Alih-alih langsung membandingkan suku bunga terendah, saring pilihan Anda dengan mengajukan lima pertanyaan berurutan berikut ini:
- Uang ini untuk apa persisnya? Pastikan dana dipakai untuk membeli aset yang menghasilkan, bukan sekadar menutupi kerugian operasional bulan lalu.
- Apakah uang ini akan menghasilkan lebih besar dari biayanya? Pastikan proyeksi laba dari tambahan modal lebih tinggi daripada total biaya pinjaman.
- Berapa total yang harus dikembalikan sampai lunas? Minta rincian total rupiah secara tertulis dari pemberi pinjaman, bukan sekadar persentase bunga bulanan atau harian.
- Apa yang terjadi kalau penjualan meleset 30 persen? Lakukan uji tekanan untuk melihat apakah cicilan masih sanggup dibayar jika omset turun sepertiga.
- Sudahkah legalitas dan catatan keuangan rapi? Pastikan identitas usaha seperti Nomor Induk Berusaha (NIB) lewat OSS serta pembukuan sederhana telah tersedia.
Kapan Sebaiknya Anda Belum Berutang?
Anda sebaiknya menunda untuk berutang apabila salah satu dari kondisi berikut masih dialami:
- Produk Anda belum terbukti laku dibeli oleh orang di luar lingkaran teman dan keluarga.
- Anda belum bisa menghitung total pengembalian pinjaman secara utuh dalam bentuk rupiah.
- Cicilan pinjaman tidak akan sanggup tertutup apabila penjualan mengalami penurunan sebesar sepertiga.
Dalam kondisi tersebut, solusi terbaik bukanlah mencari pinjaman yang lebih murah, melainkan memperkecil skala usaha sampai model bisnis benar-benar terbukti menghasilkan.
Pertanyaan Umum Seputar Pemilihan Modal Usaha
Apa perbedaan utama antara bunga bank dan biaya P2P lending?
Kredit bank seperti KUR menggunakan satuan persentase per tahun, sedangkan P2P lending menggunakan batas manfaat ekonomi per hari sesuai ketentuan OJK. Angka yang terlihat kecil per hari dapat terakumulasi jauh lebih cepat sepanjang tenor, sehingga selalu wajib meminta rincian total pengembalian dalam rupiah sampai lunas.
Bagaimana cara memastikan keamanan layanan P2P lending?
Selalu cocokkan nama badan hukum penyelenggara pada direktori resmi LPBBTI di situs OJK, bukan hanya melihat nama aplikasi di toko aplikasi telepon seluler. Jika nama perusahaan tidak terdaftar secara resmi, jangan pernah melanjutkan pengajuan.
Apa syarat minimal yang wajib disiapkan saat mengajukan pendanaan resmi?
Syarat utamanya meliputi identitas usaha yang jelas seperti Nomor Induk Berusaha (NIB) melalui OSS, catatan arus penjualan dan pengeluaran beberapa bulan terakhir, serta perhitungan sederhana yang menunjukkan bahwa pinjaman tersebut akan menghasilkan keuntungan lebih besar daripada biaya yang dikeluarkan.