Pengantar: Apa Artinya Memasang QRIS di Kasir Usahamu?
Bagi pemilik warung, toko kelontong, kedai kopi, atau usaha rumahan, Quick Response Code Indonesian Standard (QRIS) bukan sekadar stiker tempel biasa. Ini adalah standar kode QR pembayaran yang ditetapkan Bank Indonesia (BI) untuk memfasilitasi transaksi pembayaran di Indonesia, sehingga satu kode yang dipajang di kasir bisa dipindai pelanggan memakai aplikasi pembayaran apa pun. Nama resminya dibaca “kris”, dan kehadirannya membawa aturan main tersendiri yang wajib dipahami pemilik usaha: ada biaya potongan, ada batas nominal, ada jeda sebelum dana mendarat di rekening, serta ada celah keamanan yang perlu dijaga.
Secara resmi, QRIS dikembangkan oleh Bank Indonesia bersama industri sistem pembayaran agar transaksi QR menjadi cepat, mudah, murah, aman, andal—yang diringkas BI menjadi akronim CEMUMUAH. Sementara itu, Asosiasi Sistem Pembayaran Indonesia (ASPI) mendefinisikan karakteristiknya lewat akronim UNGGUL: Universal, Gampang, Untung, dan Langsung. Seluruh Penyedia Jasa Pembayaran (PJP) yang ingin menggunakan kode QR wajib menerapkan standar ini, sehingga tidak ada lagi kode versi sendiri-sendiri yang hanya bisa dibaca satu aplikasi saja.
Skala adopsi QRIS pun sangat besar. Hingga Juni 2025, jumlah merchant QRIS telah mencapai 39,3 juta dengan total pengguna 57 juta, sementara pertumbuhan transaksinya melonjak tajam dari tahun ke tahun. Artinya, jika usahamu belum menerima pembayaran via QRIS, kamu berisiko menolak sebagian pelanggan yang keluar rumah tanpa membawa uang tunai sama sekali.
Anatomi Transaksi: Apa yang Benar-Benar Terjadi di Balik Layar?
Banyak pemilik usaha mengira QRIS bekerja seperti transfer antarbank biasa di mana pembeli klik bayar dan uang langsung masuk ke rekening. Kenyataannya, ada beberapa lapis pemrosesan di balik layar yang menjelaskan mengapa saldo aplikasi merchant tidak selalu sama persis dengan saldo di rekening pada jam yang sama.
Berikut adalah tahapan nyata yang dilalui setiap transaksi QRIS:
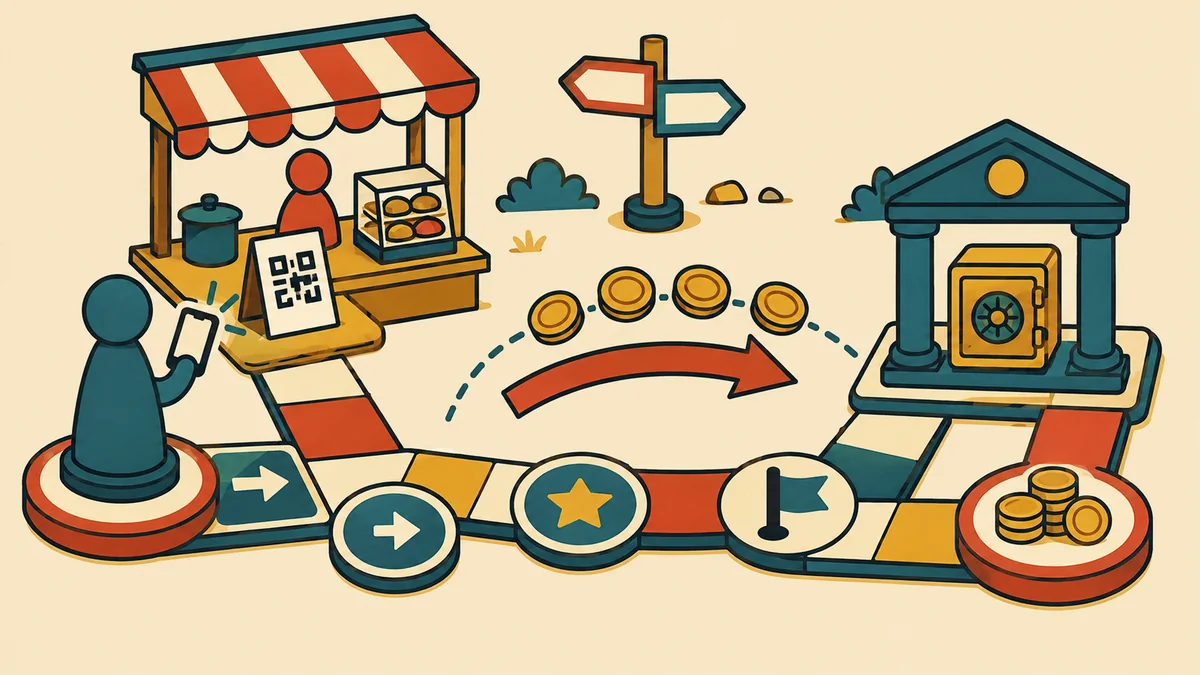
- Pemindaian dan Input: Pembeli membuka aplikasi pembayaran, memindai kode QRIS di meja, mengetik nominal belanja, memasukkan PIN, lalu menekan tombol bayar.
- Pemotongan Sumber Dana: Sumber dana pembeli bisa berupa simpanan, kartu debet, kartu kredit, fasilitas kredit, atau uang elektronik berbasis server.
- Proses Lembaga Switching: Data transaksi melewati lembaga switching untuk menyambungkan aplikasi pembeli dengan PJP milik merchant yang sering kali berasal dari perusahaan berbeda.
- Notifikasi: Notifikasi berhasil dikirimkan ke aplikasi pembeli dan ke pihak merchant.
- Penyelesaian Dana (Settlement): Dana diselesaikan ke akun merchant sesuai jadwal yang ditetapkan oleh PJP masing-masing, bukan oleh Bank Indonesia.
Jadwal pencairan dana ini bervariasi antarbank atau dompet digital. Ada yang mencairkan harian, ada pula yang mengumpulkan dulu di akun merchant sampai ditarik sendiri. Karena itu, tanyakan tiga hal sebelum menandatangani perjanjian merchant: kapan dana masuk, ke rekening mana, dan apakah ada biaya penarikan. Selain itu, jangan pernah melepas barang hanya karena pembeli menunjukkan layar ponsel bertuliskan “pembayaran berhasil”. Biasakan menunggu notifikasi resmi di aplikasi merchant atau bunyi dari speaker notifikasi untuk menghindari modus tangkapan layar palsu.
Memilih Jenis QRIS yang Tepat untuk Usahamu
Bank Indonesia mengakomodasi dua model penggunaan utama untuk merchant, yaitu Merchant Presented Mode (MPM) dan Customer Presented Mode (CPM). Untuk usaha kecil dan rumahan, pilihan sehari-hari umumnya berkisar pada varian statis atau dinamis dari MPM.
| Aspek | QRIS MPM Statis | QRIS MPM Dinamis |
|---|---|---|
| Bentuk fisik | Stiker, papan kecil, atau lembar cetak | Kode muncul dari mesin EDC, aplikasi kasir, atau ponsel |
| Nominal transaksi | Diketik sendiri oleh pembeli | Sudah tertanam di kode sebelum dipindai |
| Risiko salah nominal | Ada, karena pembeli bisa salah ketik | Kecil, karena angka datang dari sistemmu |
| Kebutuhan perangkat | Tidak perlu perangkat khusus | Perlu perangkat atau aplikasi dari penyedia jasa |
| Kecepatan saat antre | Lebih lambat, ada langkah mengetik | Lebih cepat, pembeli tinggal memindai dan menekan bayar |
| Paling cocok untuk | Usaha mikro dan kecil menurut Bank Indonesia | Merchant menengah, besar, atau bervolume transaksi tinggi |
Selain itu, penting untuk tidak menyamakan QRIS dengan QRIS Tuntas. Fitur ini bukan kanal jualan untuk menerima pembayaran belanja, melainkan pengembangan fitur dari BI yang memungkinkan pengguna melakukan transfer dana antarpengguna QRIS, serta tarik tunai dan setor tunai di ATM atau agen resmi. Terdapat pula fitur tambahan seperti QRIS Tanpa Tatap Muka untuk transaksi jarak jauh lewat gambar atau invoice, serta QRIS Antarnegara untuk wisatawan asing.
Panduan Pendaftaran Merchant QRIS Resmi
Pendaftaran QRIS tidak pernah dilakukan langsung ke Bank Indonesia, melainkan melalui Penyedia Jasa Pembayaran (PJP) berizin, baik berupa bank maupun lembaga selain bank yang terdaftar resmi di BI. Pastikan untuk mengecek daftar lembaga berizin di halaman resmi untuk menghindari penipuan dari pihak ketiga yang tidak dikenal.
Berikut adalah tahapan umum mendaftar sebagai merchant QRIS:
- Memilih PJP berizin yang sesuai dengan kebutuhan usahamu.
- Mengunjungi kantor cabang PJP atau mendaftar secara daring lewat situs resminya.
- Melengkapi data dan dokumen persyaratan yang diminta.
- Menunggu proses verifikasi hingga Merchant ID dan kode QRIS diterbitkan.
- Menerima kode QRIS dalam bentuk cetak atau digital, lalu memasang aplikasi merchant untuk memantau transaksi.
Berkas yang diminta umumnya meliputi KTP pemilik usaha, foto tempat usaha, rekening penampung atas nama yang sama, serta bukti legalitas seperti Nomor Induk Berusaha (NIB) atau surat keterangan usaha dari kelurahan untuk skala mikro. Jangan lupa untuk menanyakan kategori merchant yang akan dipasang sejak awal karena hal tersebut berkaitan langsung dengan besaran tarif potongan transaksi.
Memahami Biaya MDR QRIS dan Batas Nominal Transaksi
Biaya jasa yang dikenakan kepada merchant oleh PJP saat terjadi transaksi dinamakan Merchant Discount Rate (MDR). BI menegaskan bahwa seluruh biaya MDR dikelola oleh industri (penerbit, acquirer, lembaga switching, ASPI, dan PJP) dan BI tidak mengambil bagian dari biaya ini.
Berdasarkan ketentuan efektif 15 Maret 2025, berikut adalah rincian tarif MDR QRIS:
| Jenis Merchant | Kategori | MDR |
|---|---|---|
| Reguler | Usaha Mikro (UMI), nominal transaksi s.d. Rp500.000 | 0% |
| Reguler | Usaha Mikro (UMI), nominal transaksi di atas Rp500.000 | 0,3% |
| Reguler | Usaha Kecil (UKE), Usaha Menengah (UME), dan Usaha Besar (UBE) | 0,7% |
| Khusus | Pendidikan | 0,6% |
| Khusus | Stasiun Pengisian Bahan Bakar Umum (SPBU) | 0,4% |
| Khusus | Badan Layanan Umum (BLU) dan Public Service Obligation (PSO) | 0% |
| Khusus | Government to People & People to Government (pajak, paspor, bansos) | 0% |
Aturan penting yang wajib dipatuhi: biaya MDR ditanggung oleh merchant dan dilarang keras dibebankan kepada konsumen. Menambahkan biaya tambahan di kasir bagi pembeli yang menggunakan QRIS merupakan pelanggaran ketentuan. Selain itu, batas maksimal nominal transaksi QRIS ditetapkan sebesar Rp10.000.000 per transaksi, sementara batas minimum berkisar antara Rp1 hingga Rp1.000 tergantung penyelenggaranya.
Masalah Lapangan Paling Sering dan Cara Mengatasinya
Dalam operasional sehari-hari, pemilik usaha sering kali menghadapi beberapa kendala umum yang memicu kepanikan jika tidak dipahami sejak dini:
- Dana Belum Masuk: Pastikan membedakan antara transaksi gagal dan transaksi berhasil yang belum diselesaikan. Jika notifikasi aplikasi sudah muncul, dana pasti masuk sesuai jadwal penyelesaian PJP. Jika notifikasi tidak ada tetapi saldo pembeli terpotong, simpan tanggal, jam, nominal, serta nomor referensi lalu hubungi call center PJP.
- Kode QRIS Palsu: Untuk mengantisipasi penipuan penggantian stiker QRIS oleh pihak tidak bertanggung jawab, periksa kode NSS (delapan angka penanda penyelenggara) pada lembar cetak, laminasi atau bingkai kode di tempat yang terlihat kasir, dan biasakan memindai sendiri kode tersebut setiap pagi.
- Selisih Catatan Penjualan dan Mutasi: Selisih mutasi rekening sering kali disebabkan oleh potongan MDR dan jeda settlement. Pisahkan pencatatan menjadi tiga kolom yaitu penjualan kotor, biaya MDR, dan dana bersih yang diterima.
Dengan memahami alur kerja, prosedur pendaftaran, struktur biaya MDR, serta mitigasi risikonya, penggunaan QRIS dapat dioptimalkan untuk mendukung kemajuan usaha tanpa kekhawatiran operasional.