Uang dapat berpindah dari satu rekening ke rekening lain dalam hitungan detik melalui layanan perbankan dan aplikasi pembayaran. Proses ini memudahkan kebutuhan sehari-hari, mulai dari membayar belanja, mengirim uang kepada keluarga, hingga transaksi usaha. Meski praktis, pengguna tetap perlu memahami jalur, biaya, serta keamanan transfer dana.
Pengertian Dasar dan Landasan Hukum Transfer Dana di Indonesia
Di Indonesia, layanan pengiriman uang diatur dalam Undang-Undang Nomor 3 Tahun 2011 tentang Transfer Dana. Aturan tersebut menjelaskan hak dan kewajiban pihak yang terlibat, termasuk pengirim, penerima, bank, serta penyelenggara jasa pembayaran.
Transfer dana adalah proses pemindahan sejumlah uang dari pengirim kepada penerima melalui penyelenggara layanan keuangan. Pengirim dapat memakai rekening bank, dompet digital, atau agen pengiriman uang yang berizin. Dana yang dikirim bisa digunakan setelah diterima dan tercatat pada akun penerima.
Menurut Pemerintah Republik Indonesia dalam Undang-Undang Nomor 3 Tahun 2011 tentang Transfer Dana, proses ini dimulai dari perintah pengirim untuk menyediakan dana kepada penerima. Artinya, transfer tidak sekadar menekan tombol kirim, karena ada proses verifikasi, pencatatan, dan penyelesaian transaksi.
Sistem ini membantu perputaran ekonomi berjalan lebih cepat. Namun, pengirim tetap harus memastikan nama, nomor rekening, dan nominal sudah benar sebelum menyelesaikan transaksi.
Transfer dana memudahkan pembayaran tanpa uang tunai, misalnya saat membayar tagihan listrik, membeli kebutuhan dari penjual daring, atau mengirim uang sekolah kepada anak. Bukti transaksi digital juga memudahkan pengguna mengecek riwayat pembayaran.
Bank Indonesia dalam Blueprint Sistem Pembayaran Indonesia 2025 menjelaskan bahwa sistem pembayaran yang cepat, aman, dan efisien mendukung aktivitas ekonomi digital. Karena itu, layanan transfer terus berkembang mengikuti kebutuhan masyarakat.
Evolusi dan Jenis-Jenis Layanan Transfer Dana
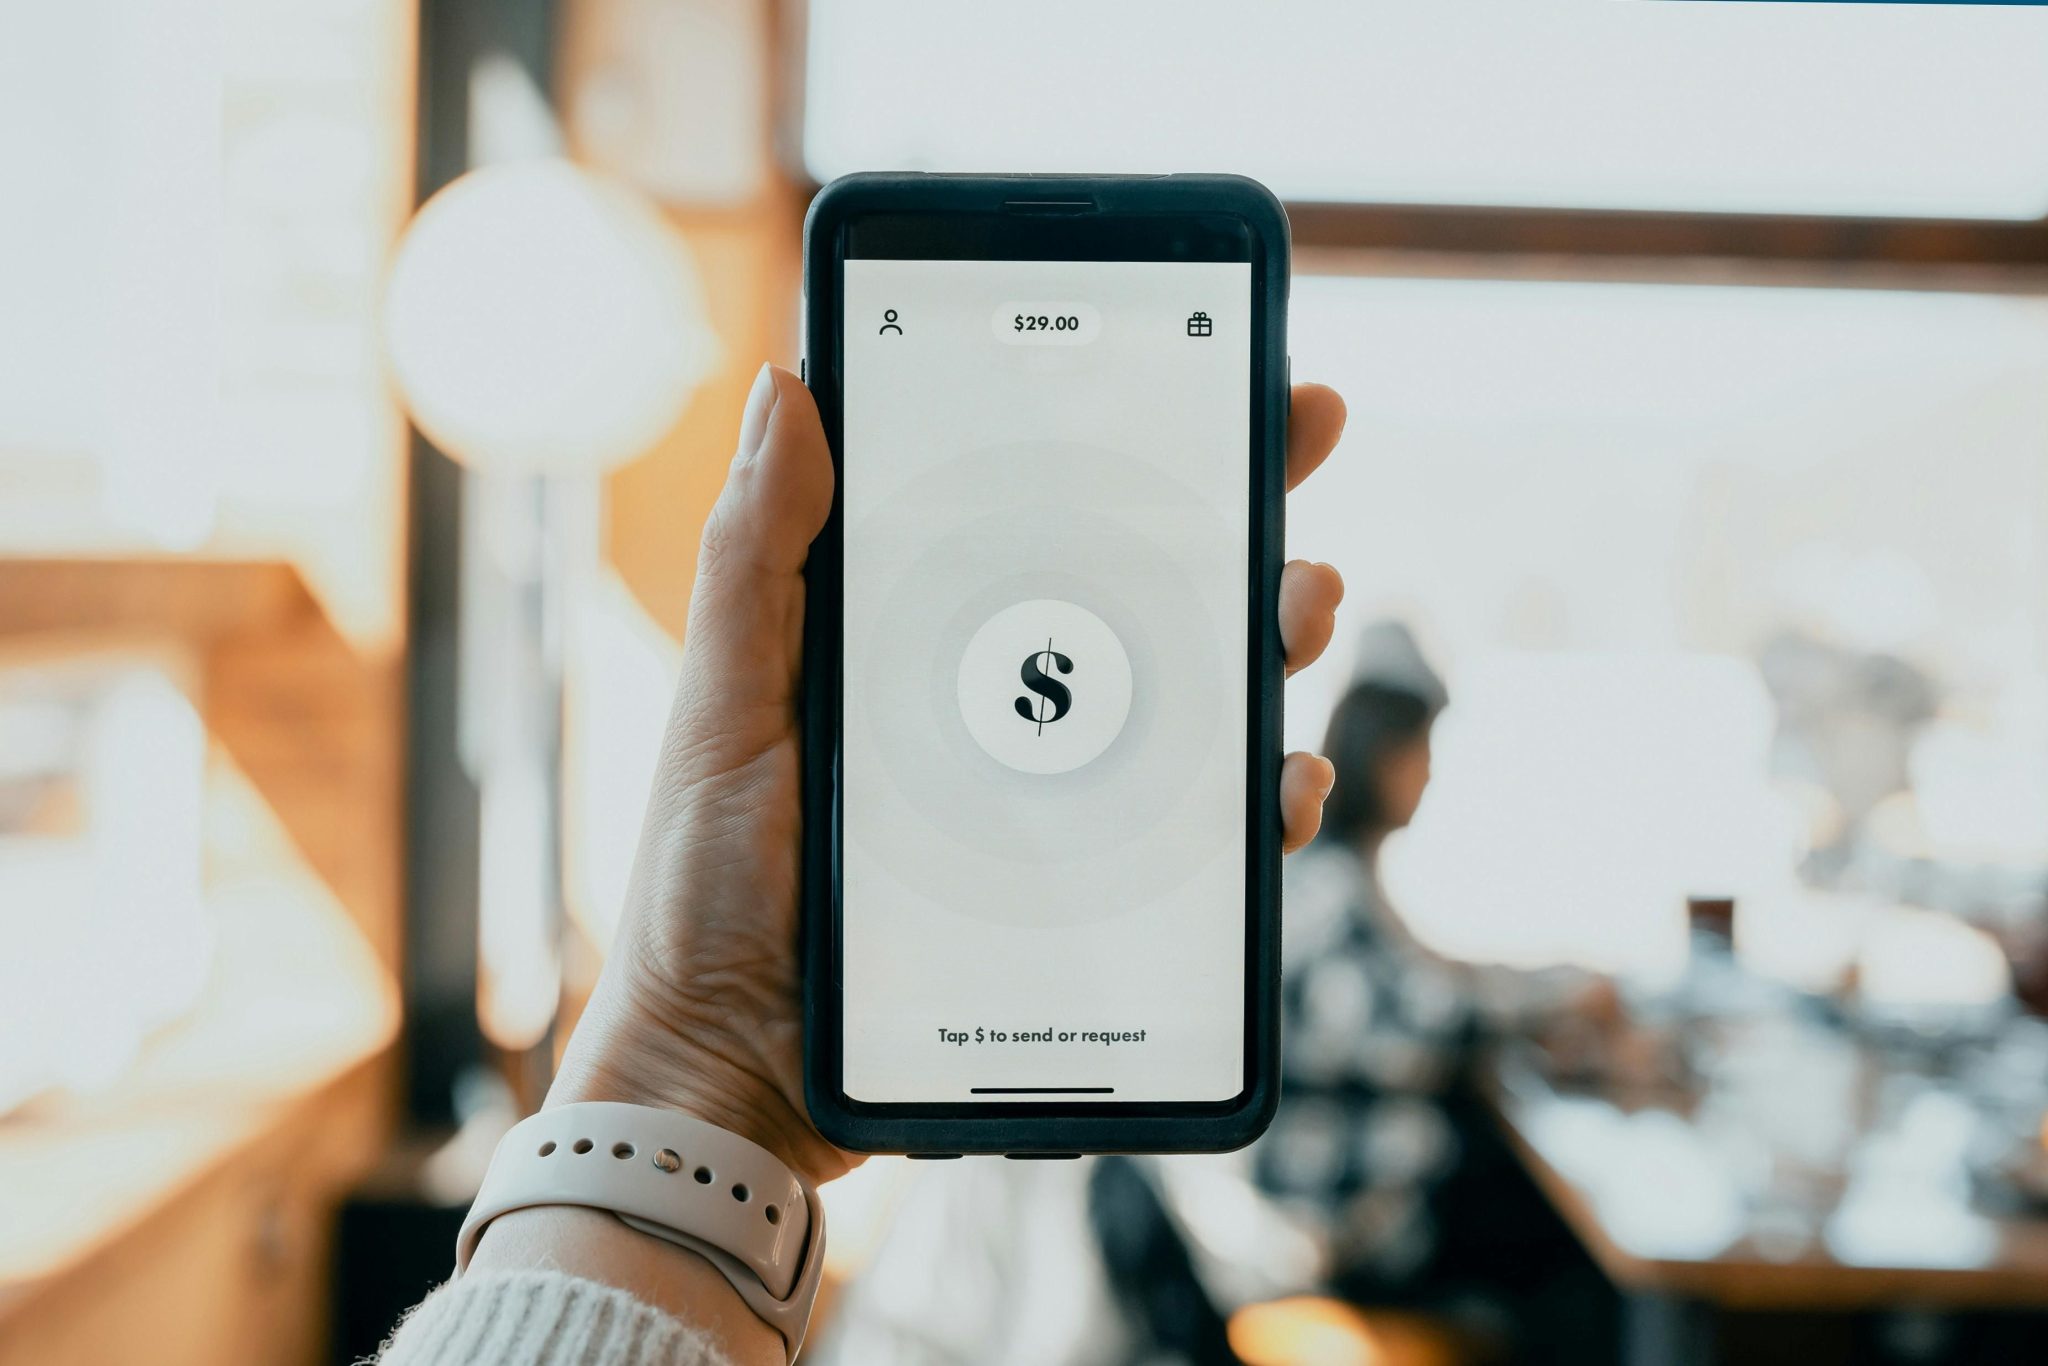
Pada awalnya, masyarakat banyak mengandalkan teller bank dan mesin ATM untuk mengirim uang. Kini, mobile banking, internet banking, dan aplikasi pembayaran membuat transfer dapat dilakukan dari ponsel. Perkembangan ini didorong oleh sistem pembayaran ritel yang semakin terhubung. Meski demikian, setiap layanan memiliki batas nominal, waktu proses, dan biaya yang dapat berbeda.
Jenis transfer dana dibedakan berdasarkan tujuan, jalur pengiriman, dan kecepatan dana sampai ke penerima. Pilihan layanan sebaiknya disesuaikan dengan kebutuhan transaksi. Pengguna juga perlu melihat biaya sebelum memilih metode pengiriman.
- Transfer sesama bank: Proses ini biasanya lebih cepat karena dana diproses dalam sistem internal bank yang sama.
- Transfer antarbank: Pengiriman ke bank lain memerlukan jaringan antarbank seperti BI FAST, Sistem Kliring Nasional Bank Indonesia (SKNBI), atau layanan transfer real time. BI FAST memfasilitasi pembayaran secara cepat, sedangkan kliring memproses transaksi pada jadwal tertentu untuk nominal yang lebih besar dengan biaya yang dapat lebih rendah.
- Remitansi: Pengiriman uang dari atau ke luar negeri yang banyak digunakan pekerja migran untuk mengirim penghasilan kepada keluarga di Indonesia. Prosesnya dapat melibatkan bank koresponden atau penyedia remitansi.
Prosedur Melakukan Transfer Dana dengan Aman
Proses transfer dana melalui aplikasi bank umumnya dimulai dengan memilih menu transfer, memasukkan rekening tujuan, lalu mengisi nominal. Sistem biasanya menampilkan nama penerima sebelum pengguna memasukkan PIN atau metode verifikasi lain. Tahap pengecekan ini perlu dimanfaatkan agar kesalahan kirim dapat dihindari.
Pastikan lima hal berikut sebelum menekan tombol kirim:
- Nama pemilik rekening tujuan sudah sesuai.
- Nomor rekening tujuan dimasukkan dengan benar tanpa ada salah angka.
- Nominal uang yang akan dikirim sudah tepat.
- Biaya administrasi dan metode pengiriman telah dicek.
- Metode verifikasi seperti PIN atau OTP disiapkan secara mandiri.
Setelah transfer berhasil, simpan bukti transaksi hingga penerima mengonfirmasi dana masuk. Bukti tersebut berguna saat terjadi keterlambatan atau kesalahan pencatatan. Jangan langsung menghapus notifikasi transaksi.
Keamanan Transaksi dan Mitigasi Risiko Penipuan
Keamanan juga bergantung pada kebiasaan pengguna. Kode PIN, kata sandi, dan kode OTP bersifat rahasia dan tidak boleh diberikan kepada siapa pun.
Kesalahan satu angka pada nomor rekening dapat membuat dana terkirim ke pihak lain. Jika hal ini terjadi, segera hubungi bank atau penyedia layanan dengan membawa bukti transaksi.
Pelaku penipuan sering meminta korban mengirim uang dengan alasan hadiah, tagihan, atau akun bermasalah. Ada pula modus yang meminta kode OTP dengan mengaku sebagai petugas bank. Otoritas Jasa Keuangan dalam materi edukasi mengenai keamanan transaksi digital menegaskan bahwa lembaga keuangan tidak meminta PIN dan OTP nasabah. Hentikan komunikasi bila ada pihak yang meminta data rahasia tersebut.
Regulasi, Verifikasi Identitas (KYC), dan Hak Pengaduan Konsumen
Regulasi transfer dana bertujuan menjaga transaksi berjalan tertib dan melindungi pengguna. Bank Indonesia mengawasi sistem pembayaran, sedangkan Otoritas Jasa Keuangan mengawasi sektor jasa keuangan sesuai kewenangannya. Penyelenggara juga wajib memiliki prosedur untuk menangani keluhan nasabah.
Selain keamanan sistem, penyedia layanan perlu mengenali identitas penggunanya melalui proses yang dikenal sebagai know your customer atau KYC. Pemeriksaan data ini dilakukan untuk memastikan identitas pelanggan.
Aturan tersebut membantu mencegah penyalahgunaan rekening untuk penipuan, pendanaan terorisme, dan pencucian uang. Pusat Pelaporan dan Analisis Transaksi Keuangan dalam Peraturan Kepala PPATK tentang Penerapan Prinsip Mengenali Pengguna Jasa menempatkan verifikasi identitas sebagai langkah pencegahan tindak pidana pencucian uang. Karena itu, pengguna mungkin diminta mengunggah KTP atau melakukan verifikasi wajah saat membuka akun.
Permintaan data tersebut sebaiknya hanya dilakukan melalui aplikasi atau kanal resmi penyedia layanan. Hindari mengirim foto identitas melalui pesan pribadi kepada orang yang tidak dikenal.
Pengguna berhak mengajukan pengaduan jika dana belum diterima, transaksi tercatat ganda, atau ada aktivitas mencurigakan pada akun. Sampaikan kronologi, waktu transaksi, nominal, dan bukti transfer kepada layanan pelanggan resmi. Undang-Undang Nomor 3 Tahun 2011 tentang Transfer Dana mengatur tanggung jawab penyelenggara dalam pelaksanaan perintah transfer. Langkah paling aman adalah melapor sesegera mungkin agar penyedia layanan dapat menelusuri transaksi transfer dana tersebut.