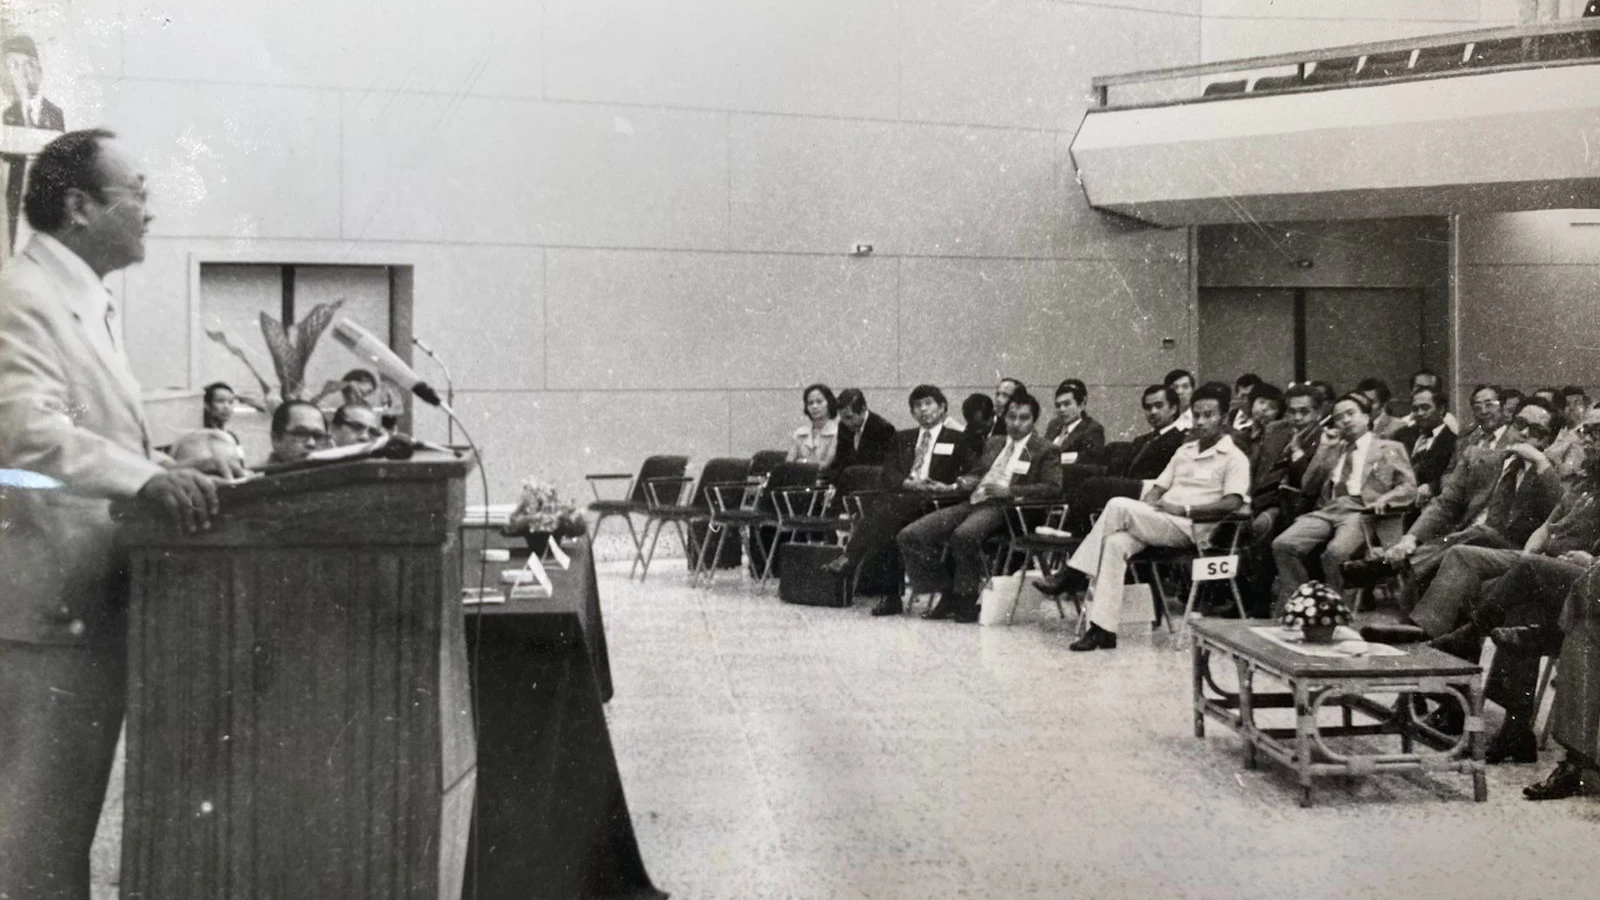
Menilik kembali sejarah reformasi pajak indonesia membawa kita pada awal tahun 1980-an, ketika perekonomian nasional menghadapi guncangan besar akibat anjloknya harga minyak dan gas bumi di pasar global. Belum genap setahun menjabat sebagai Menteri Keuangan dalam Kabinet Pembangunan IV (1983-1988), Radius Prawiro dihadapkan pada tantangan berat berupa penurunan drastis penerimaan negara dari sektor migas yang selama itu menjadi tulang punggung anggaran.
Krisis Migas dan Titik Balik Kebijakan Fiskal Nasional
Ketika hendak memangku jabatan menteri keuangan, Radius Prawiro telah menyatakan kesediaannya kepada Presiden Soeharto untuk mengemban dua tugas utama yang amat krusial: reformasi perpajakan dan kepabeanan. Situasi ekonomi saat itu menuntut pemerintah untuk segera mencari sumber pendapatan alternatif selain migas agar kemandirian pembiayaan pembangunan nasional tetap terjaga.
Sebelum era keemasan migas pada kurun 1973 hingga 1982, pajak sebenarnya telah lama berperan penting sebagai sumber pendapatan negara sejak pascaperang kemerdekaan. Namun, karena pemerintah sempat bergelimang pendapatan melimpah dari minyak, sikap terhadap penerimaan pajak menjadi sangat longgar. Anjloknya harga migas lantas menyadarkan pemerintah bahwa optimalisasi penerimaan domestik melalui sektor pajak adalah sebuah keniscayaan mutlak.
Merombak Warisan Kolonial: Kelahiran Paket UU Perpajakan 1983
Langkah besar dimulai ketika draf undang-undang perpajakan yang dirintis oleh Menteri Keuangan sebelumnya, Ali Wardhana, diselesaikan oleh Radius Prawiro untuk kemudian diajukan kepada Dewan Perwakilan Rakyat (DPR). Terkait penyusunan draf tersebut, sempat muncul catatan sejarah mengenai keterlibatan konsultan dari Harvard Institute for International Development (HIID) sejak 1981. Kendati demikian, Radius Prawiro menegaskan bahwa perumusan RUU Perpajakan dikerjakan secara mandiri oleh tim internal Direktorat Jenderal Pajak di bawah koordinasi Kementerian Keuangan, sementara pihak Harvard berperan dalam memberikan studi perbandingan agar Indonesia tidak mengulang kesalahan negara berkembang lain.
Paket Undang-Undang Perpajakan akhirnya disahkan pada akhir 1983, merombak total sistem perpajakan warisan kolonial yang dinilai sudah usang, tidak efisien, dan memiliki banyak celah hukum. Sebagian besar aturan lama didasarkan pada ordonansi zaman kolonial seperti Ordonansi Pajak Perseroan Tahun 1925, Ordonansi Pajak Kekayaan Tahun 1932, serta Ordonansi Pajak Pendapatan Tahun 1944.
| Nomor & Tahun UU | Nama Undang-Undang | Fokus Utama Regulasi |
|---|---|---|
| UU No. 6 Tahun 1983 | Ketentuan Umum dan Tata Cara Perpajakan (KUP) | Mengatur prosedur administrasi dan tata cara pelaksanaan hak serta kewajiban perpajakan. |
| UU No. 7 Tahun 1983 | Pajak Penghasilan (PPh) | Mengatur pengenaan pajak atas penghasilan orang pribadi maupun badan usaha. |
| UU No. 8 Tahun 1983 | Pajak Pertambahan Nilai (PPN) dan PPnBM | Mengatur pengenaan pajak atas konsumsi barang dan jasa serta penyerahan barang mewah. |
Strategi Baru: Perluasan Basis Pajak dan Asas Self Assessment
Dalam merancang sistem perpajakan yang modern, pemerintah memilih strategi perluasan basis pembayar pajak ketimbang sekadar menaikkan tarif. Pendekatan ini bertujuan untuk menjaring wajib pajak seluas-luasnya seiring bertambahnya jumlah orang kaya dan perusahaan yang mampu membayar, sekaligus menyederhanakan regulasi agar mudah dipahami oleh petugas maupun wajib pajak.
Radius Prawiro, yang saat itu merangkap sebagai Direktur Jenderal Pajak, mengubah paradigma pemungutan pajak dari pola lama yang diibaratkan “berburu di kandang binatang” menjadi upaya mencari pihak yang belum taat, sementara pembayar pajak yang jujur dijaga dengan pelayanan yang memuaskan. Untuk mengawali penerapan paket UU baru ini, pemerintah bahkan meluncurkan kebijakan pengampunan pajak atau *tax amnesty* pada April 1984.
Salah satu terobosan paling fundamental dalam reformasi ini adalah penerapan asas *self assessment*. Melalui asas tersebut, wajib pajak diberikan kepercayaan penuh untuk mendaftar, menghitung, memperhitungkan, membayar, dan melaporkan pajaknya sendiri secara benar, jujur, lengkap, dan jelas melalui Surat Pemberitahuan (SPT), yang tentu saja diimbangi dengan mekanisme kontrol serta sanksi hukum yang tegas bagi pelanggar.
Tantangan Politik dan Kelanjutan Reformasi
Jalan menuju pembaruan fiskal tidak selalu mulus. Ketika pemerintah mengajukan rancangan UU Pajak Bumi dan Bangunan (PBB) serta UU Bea Materai pada tahun 1985, hampir seluruh fraksi di DPR sempat menentang karena dianggap belum perlu dan memberatkan rakyat. Melalui pendekatan persuasif yang intensif oleh Radius Prawiro dan Menteri Sekretaris Negara Sudharmono, dijelaskan bahwa PBB penting untuk memperkuat pendapatan daerah guna membiayai pembangunan wilayah, dengan skema pembagian hasil 90 persen untuk daerah dan 10 persen untuk pusat. Akhirnya, UU No. 12 Tahun 1985 tentang PBB dan UU No. 13 Tahun 1985 tentang Bea Materai berhasil disahkan.
Dalam implementasinya, Radius Prawiro selalu mengingatkan bahwa keberhasilan reformasi perpajakan ditentukan oleh empat faktor utama yang saling menunjang:
- Sistem perpajakan: Perangkat undang-undang, peraturan, serta kesiapan aparat pelaksana di lapangan.
- Sistem penunjang: Standar pembukuan, akuntansi, dan tingkat profesionalisme pendukung.
- Faktor eksternal: Kondisi ekonomi, sosial, budaya, dan situasi politik yang mengiringi.
- Masyarakat dan wajib pajak: Tingkat kesadaran, kepatuhan, serta akses informasi yang luas dari masyarakat.
Meski sempat menemui sikap skeptis dari masyarakat, kesabaran dan sosialisasi yang konsisten berhasil mengikis citra buruk pajak di masa lalu.
Evolusi Berkelanjutan Menuju Kemandirian Fiskal Modern
Kerja keras dan strategi matang yang diletakkan pada era 1980-an terbukti membuahkan hasil gemilang. Jumlah wajib pajak terus meningkat dari tahun ke tahun, dan struktur penerimaan negara mengalami pergeseran drastis. Kontribusi penerimaan non-migas melonjak naik dari 32,8 persen selama Repelita III menjadi 65,8 persen pada Repelita V, bahkan secara konsisten melampaui penerimaan migas sejak tahun anggaran 1986/87.
Estafet reformasi perpajakan terus berlanjut melintasi dekade demi dekade, termasuk penyempurnaan regulasi pada tahun 1994 dan 1997. Sebagai kelanjutan dari fondasi sejarah panjang tersebut, pemerintah dan DPR kemudian mengesahkan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP). Transformasi ini membuktikan bahwa sejarah reformasi pajak indonesia merupakan sebuah kisah sukses pembangunan ekonomi nasional yang dicapai melalui kerja bersama tanpa menimbulkan gejolak sosial yang berarti.