Proses pembubaran PT merupakan peristiwa hukum yang mengakhiri seluruh kegiatan operasional Perseroan Terbatas. Namun, banyak pemilik usaha yang keliru menganggap bahwa berhenti berjualan atau menutup kantor berarti perusahaan otomatis bubar. Secara hukum, pembubaran wajib diikuti dengan proses likuidasi—yaitu pemberesan seluruh harta dan utang perusahaan oleh likuidator—sebelum status badan hukumnya benar-benar berakhir di mata negara.
Selama proses resmi ini belum dijalankan, sebuah PT dianggap masih hidup dan tetap memikul kewajiban lapor pajak serta tanggung jawab kepada pihak ketiga. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT) mengatur secara ketat bahwa perlindungan tanggung jawab terbatas bagi pengurus dapat hilang jika prosedur pembubaran tidak dilakukan sesuai aturan.
Mengapa PT Tidak Bisa Sekadar “Berhenti Berjualan”?
Ada miskonsepsi umum di kalangan pelaku usaha bahwa mendiamkan perusahaan yang sudah tidak aktif adalah langkah yang aman. Padahal, PT tidak mengenal istilah “tidur”. Selama nama perusahaan masih tercatat dalam daftar Perseroan dan NPWP badan masih aktif, seluruh kewajiban administratif tetap berjalan.
Penting untuk memahami tiga istilah hukum yang sering dianggap sama padahal berbeda secara prosedural:
- Pembubaran: Peristiwa hukum yang menjadi titik awal berakhirnya kegiatan usaha PT.
- Likuidasi: Proses pemberesan harta dan utang setelah pembubaran terjadi.
- Berakhirnya Status Badan Hukum: Tahap akhir ketika likuidasi selesai dan nama perusahaan resmi dihapus dari daftar negara.
Berdasarkan Pasal 142 ayat (2) UU PT, begitu pembubaran diputuskan, PT berubah fungsi dari kendaraan bisnis menjadi wadah pemberesan. Sejak saat itu, setiap surat keluar perseroan wajib mencantumkan frasa “dalam likuidasi” di belakang nama perusahaan. Jika larangan melakukan perbuatan hukum di luar kepentingan pemberesan dilanggar, anggota Direksi dan Dewan Komisaris dapat bertanggung jawab secara tanggung renteng hingga ke harta pribadi.
6 Alasan Sah Pembubaran PT Menurut Undang-Undang
Pasal 142 ayat (1) UU PT mengunci daftar alasan yang dapat memicu pembubaran sebuah perseroan. Berikut adalah rincian mekanisme dan dasar hukumnya:
| Alasan Pembubaran | Cara Pembubaran Dimulai | Penunjuk Likuidator | Dasar Hukum |
|---|---|---|---|
| Keputusan RUPS | Usul dari Direksi, Dewan Komisaris, atau pemegang saham minimal 1/10 saham bersuara, lalu diputuskan RUPS | RUPS, dan bila tidak ditunjuk maka Direksi bertindak sebagai likuidator | Pasal 142 ayat (1) huruf a, Pasal 144, Pasal 142 ayat (3) |
| Jangka waktu berdirinya berakhir | Terjadi karena hukum saat umur PT dalam anggaran dasar habis | RUPS, paling lambat 30 hari setelah jangka waktu berakhir | Pasal 142 ayat (1) huruf b, Pasal 145 |
| Penetapan pengadilan | Permohonan kejaksaan, pihak berkepentingan, pemegang saham, Direksi, atau Dewan Komisaris ke pengadilan negeri | Ditetapkan sekaligus dalam penetapan pengadilan | Pasal 142 ayat (1) huruf c, Pasal 146 |
| Kepailitan dicabut karena harta pailit tidak cukup | Putusan pengadilan niaga berkekuatan hukum tetap yang mencabut kepailitan | RUPS, dan bila tidak ditunjuk maka Direksi bertindak sebagai likuidator | Pasal 142 ayat (1) huruf d, Pasal 142 ayat (3) dan ayat (4) |
| Harta pailit dalam keadaan insolvensi | Berjalan mengikuti proses kepailitan | Kurator, sesuai undang-undang kepailitan | Pasal 142 ayat (1) huruf e, Pasal 142 ayat (2) huruf a |
| Izin usaha dicabut | Pencabutan izin yang mewajibkan perseroan melakukan likuidasi | Mengikuti ketentuan peraturan yang mencabut izin tersebut | Pasal 142 ayat (1) huruf f |
Mekanisme RUPS untuk Pembubaran
Bagi pemilik UMKM, jalur yang paling relevan adalah melalui keputusan RUPS. Namun, ambang batas suaranya lebih tinggi dari rapat biasa. Berdasarkan Pasal 89 ayat (1), RUPS pembubaran sah jika dihadiri minimal 3/4 bagian dari jumlah seluruh saham dengan hak suara, dan disetujui oleh minimal 3/4 bagian dari jumlah suara yang dikeluarkan.
Risiko Finansial: Bahaya Mendiamkan PT yang Tidak Aktif
Menunda pembubaran PT secara resmi bukan berarti menghemat biaya, melainkan menumpuk potensi denda. Kewajiban perpajakan melekat pada NPWP, bukan pada ramai atau tidaknya penjualan.
| Kewajiban yang Tetap Hidup | Dasar Hukum | Akibat kalau Diabaikan |
|---|---|---|
| Menyampaikan SPT Tahunan PPh Badan | Pasal 3 ayat (1) UU KUP | Denda administrasi Rp1.000.000 per tahun buku |
| Menyampaikan SPT Masa | Pasal 3 ayat (1) UU KUP | Denda Rp500.000 (PPN) atau Rp100.000 (Masa lainnya) |
| Laporan Tahunan Direksi kepada RUPS | Pasal 66 ayat (1) UU PT | Kewajiban tetap melekat pada pengurus yang tercatat |
| Tanggung jawab kepada kreditor | Pasal 148 ayat (1) UU PT | Pembubaran tidak berlaku bagi pihak ketiga jika tidak diumumkan |
Sebagai simulasi, jika sebuah PT berhenti beroperasi selama empat tahun tanpa dibubarkan secara resmi, denda SPT Tahunan saja sudah mencapai Rp4.000.000. Jika ditambah denda SPT Masa yang tidak dilaporkan, angka tersebut bisa membengkak hingga jutaan rupiah per tahun tanpa perusahaan menghasilkan pendapatan sama sekali.
Panduan Tahapan Likuidasi: Dari RUPS hingga Penghapusan Nama
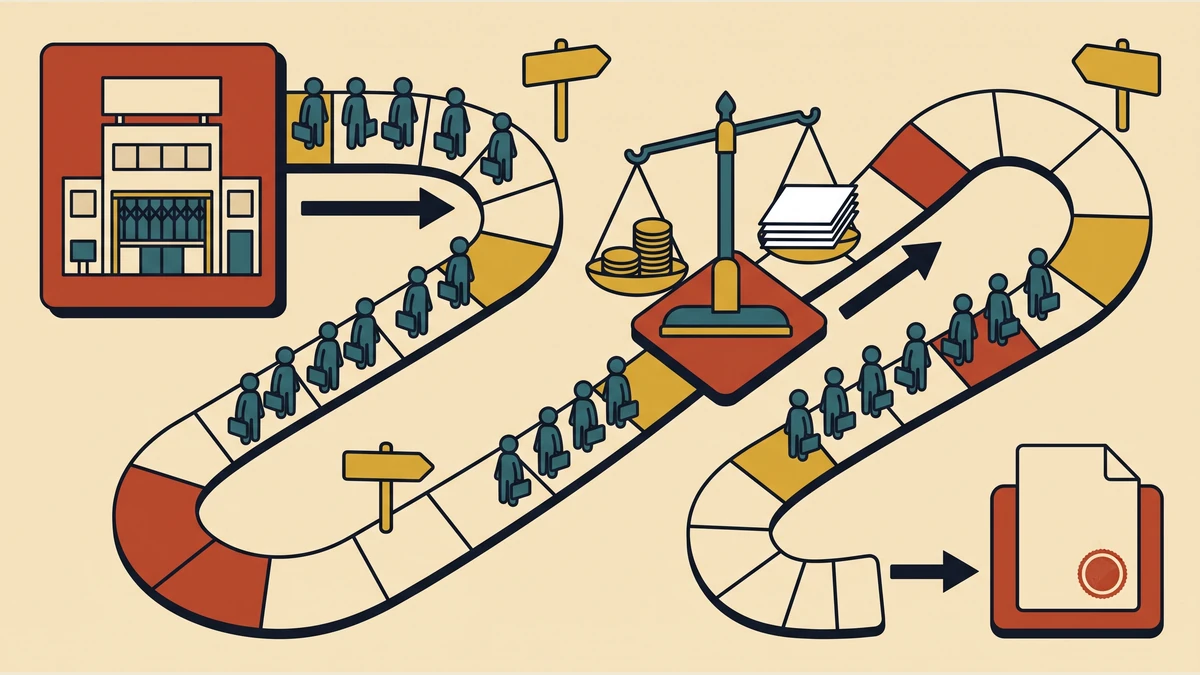
Undang-undang menyusun proses ini sebagai rangkaian pengumuman dan masa tunggu untuk memberikan kesempatan bagi kreditor mengajukan tagihan.
| Tahap | Aktivitas Utama | Tenggat Waktu |
|---|---|---|
| 1. Keputusan Pembubaran | RUPS memutuskan pembubaran dan menunjuk likuidator. | Berlaku sejak tanggal keputusan. |
| 2. Pengumuman Kreditor | Likuidator mengumumkan di surat kabar dan Berita Negara. | Maksimal 30 hari sejak pembubaran. |
| 3. Pemberitahuan Menteri | Melaporkan status “dalam likuidasi” ke Kemenkumham. | Maksimal 30 hari sejak pembubaran. |
| 4. Jendela Tagihan | Kreditor mengajukan tagihan kepada likuidator. | 60 hari sejak tanggal pengumuman. |
| 5. Pemberesan Harta | Pencatatan aset dan utang untuk dasar pembagian. | Sesuai kondisi aset perusahaan. |
| 6. Rencana Pembagian | Pengumuman rencana pembagian sisa kekayaan. | Kreditor punya 60 hari untuk keberatan. |
| 7. Pembayaran | Mendahulukan kreditor sebelum pemegang saham. | Setelah masa keberatan lewat. |
| 8. Pertanggungjawaban | RUPS menerima laporan hasil akhir likuidator. | Setelah seluruh pemberesan selesai. |
| 9. Pengumuman Akhir | Pemberitahuan hasil akhir kepada Menteri dan publik. | Maksimal 30 hari setelah RUPS diterima. |
| 10. Penghapusan Nama | Menteri menghapus nama PT dari daftar Perseroan. | Tahap akhir status badan hukum. |
Mengenal Tugas dan Tanggung Jawab Likuidator
Likuidator adalah pihak yang mengambil alih kemudi perusahaan setelah pembubaran. Jika RUPS tidak menunjuk likuidator, maka Direksi secara otomatis bertindak selaku likuidator sesuai Pasal 142 ayat (3) UU PT. Likuidator memikul standar tanggung jawab yang sama dengan Direksi (mutatis mutandis).
Salah satu aturan krusial dalam Pasal 149 ayat (1) adalah urutan pembayaran. Pembayaran kepada kreditor (pemasok, bank, pajak, karyawan) harus didahulukan. Pemegang saham hanya berhak menerima “sisa” kekayaan setelah seluruh utang lunas. Jika likuidator memperkirakan utang lebih besar dari kekayaan, ia wajib mengajukan permohonan pailit kecuali seluruh kreditor setuju pemberesan dilakukan di luar kepailitan.
Undang-undang juga memberikan perlindungan bagi kreditor yang terlambat. Berdasarkan Pasal 150, kreditor dapat mengajukan tagihan melalui pengadilan negeri dalam jangka waktu dua tahun sejak pembubaran diumumkan, selama masih ada sisa kekayaan yang telah dibagikan kepada pemegang saham.
Administrasi Pasca-Pembubaran: Pajak dan Perizinan OSS
Setelah nama PT dihapus dari daftar Perseroan, masih ada dua langkah administratif penting:
1. Penghapusan NPWP Badan
Penghapusan NPWP tidak terjadi otomatis. Pemilik usaha harus mengajukan permohonan tertulis ke Kantor Pelayanan Pajak (KPP) dengan melampirkan akta pembubaran yang telah disahkan. Berdasarkan Pasal 2 ayat (7) UU KUP, Ditjen Pajak memiliki waktu hingga 12 bulan untuk melakukan pemeriksaan sebelum menerbitkan keputusan penghapusan NPWP badan.
2. Pencabutan Izin Usaha (OSS)
Sesuai PP Nomor 28 Tahun 2025, pelaku usaha wajib mengajukan pencabutan NIB dan perizinan berusaha melalui sistem OSS. Tanpa pengajuan ini, izin usaha akan terus tercatat aktif secara sistem meskipun perusahaan sudah bubar secara hukum.
Estimasi Biaya PNBP
Berdasarkan PP Nomor 45 Tahun 2024, tarif Penerimaan Negara Bukan Pajak (PNBP) untuk administrasi hukum adalah:
- Pemberitahuan Pembubaran PT: Rp300.000 per surat.
- Pendaftaran Pembubaran PT Perorangan (UMK): Rp50.000.
- Biaya lain meliputi honorarium notaris, iklan surat kabar, dan biaya pengumuman Berita Negara yang besarannya bervariasi.
Pembubaran PT Perorangan: Jalur yang Lebih Ringkas
Bagi pemilik PT Perorangan, prosesnya lebih sederhana. Berdasarkan PP Nomor 8 Tahun 2021, pembubaran cukup ditetapkan dengan keputusan pemegang saham tunggal yang dituangkan dalam Pernyataan Pembubaran elektronik dan diberitahukan kepada Menteri. Meskipun jalurnya lebih ringkas, tanggung jawab likuidator tetap sama dengan PT biasa dalam hal pemberesan utang piutang.
Memahami seluruh rangkaian di atas menunjukkan pentingnya melakukan pembubaran PT secara resmi untuk menghindari risiko hukum dan finansial di masa depan. Menutup usaha dengan benar adalah bentuk tanggung jawab profesional yang melindungi aset pribadi pengurus dari tuntutan yang tidak perlu.