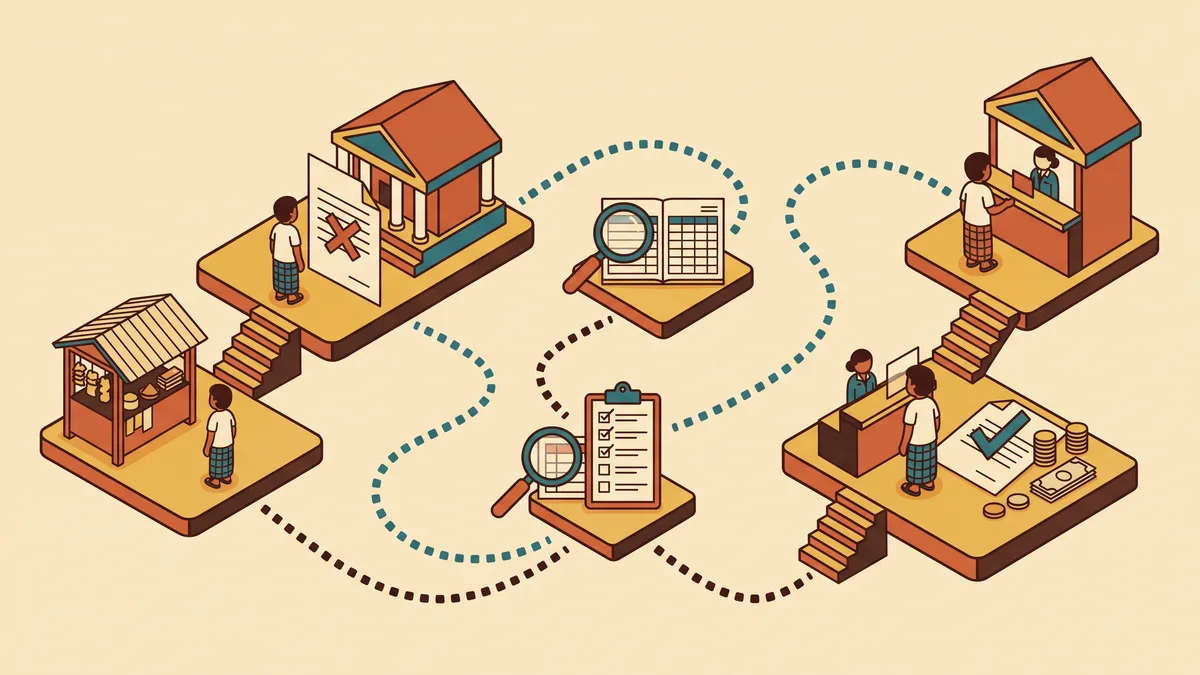
Mendapatkan kabar bahwa pengajuan KUR BRI Anda ditolak tentu mengecewakan. Namun, penting untuk dipahami bahwa penolakan bukanlah vonis permanen atau tanda bahwa Anda masuk dalam daftar hitam (blacklist). Keputusan penolakan merupakan hasil penilaian risiko internal bank pada satu waktu, berdasarkan data yang tersedia saat itu.
Program KUR memang disubsidi pemerintah, tetapi uang yang disalurkan berasal dari bank. Oleh karena itu, bank memiliki kewajiban untuk memastikan bahwa pinjaman yang diberikan memiliki probabilitas pengembalian yang tinggi. Artikel ini akan membedah penyebab penolakan berdasarkan Permenko Perekonomian Nomor 1 Tahun 2026 dan memberikan langkah konkret untuk memperbaiki status pengajuan Anda.
Analisis Penyebab Berdasarkan Aturan Resmi
Berdasarkan Permenko 1/2026, terdapat beberapa aspek yang wajib dipenuhi oleh calon debitur. Berikut adalah ringkasan penyebab penolakan yang paling umum terjadi:
| Penyebab | Dasar aturan | Cara memperbaiki |
|---|---|---|
| Usaha belum berjalan 6 bulan | Pasal 27, 34, 41 ayat (1) huruf a | Tunggu sampai 6 bulan, atau ajukan Super Mikro lewat jalur pengecualian |
| Tidak punya NIB atau surat keterangan usaha | Pasal 27, 34, 41 ayat (1) huruf b | Buat NIB di oss.go.id atau minta surat keterangan dari pejabat berwenang |
| Belum punya KTP-el | Pasal 27, 34, 41 ayat (1) huruf c | Urus KTP-el atau bawa surat keterangan pembuatan KTP-el |
| Tidak punya NPWP untuk Mikro > Rp50 juta atau KUR Kecil | Pasal 34 ayat (1) huruf d, Pasal 41 ayat (1) huruf d | Buat NPWP, atau turunkan nominal pinjaman |
| Pernah/masih menerima kredit produktif komersial | Pasal 27, 34, 41 (pengecualian) | Lunasi dulu, simpan surat lunas; cek apakah termasuk pengecualian |
| Tunggakan atau kolektibilitas tidak lancar di SLIK | Pasal 14; Pasal 28, 35, 42 | Bayar tunggakan, minta pembaruan data, ajukan lagi |
| Pemohon ASN, TNI, atau Polri aktif | Pasal 3 ayat (4) | Tidak bisa, kecuali sudah pensiun atau masa persiapan pensiun |
| Omzet melebihi skala usaha kecil | Pasal 3 ayat (2) | Pakai kredit komersial biasa, bukan KUR |
| Usaha tidak terbukti atau plafon terlalu besar | Pasal 3 ayat (5) | Kumpulkan bukti usaha, ajukan nominal sesuai kemampuan bayar |
Syarat Administratif dan Status Pekerjaan
Pasal 3 ayat (4) Permenko 1/2026 secara tegas menyatakan bahwa penerima KUR bukanlah ASN, anggota TNI, atau Polri aktif, kecuali yang telah memasuki masa persiapan pensiun. Jika Anda termasuk dalam kategori ini, pengajuan memang tidak akan diproses. Untuk solusinya, anggota keluarga lain yang benar-benar menjalankan usaha dan memenuhi syarat dapat menjadi pemohon.
Riwayat Kredit dan SLIK OJK
Pasal 14 ayat (1) mewajibkan bank mengecek kelayakan melalui SLIK OJK. Penting untuk diingat bahwa fasilitas kredit seperti KPR, kartu kredit, kredit kendaraan roda dua produktif, dan kredit konsumsi rumah tangga tetap diperbolehkan, selama kolektibilitasnya lancar. Jika Anda menunggak cicilan, pengajuan KUR akan terhambat.
Langkah Perbaikan Agar Pengajuan Ulang Disetujui
Jika pengajuan Anda ditolak, jangan terburu-buru menyerah. Ikuti langkah-langkah berikut untuk memperbaiki peluang Anda:
- Cek iDebKu OJK: Akses idebku.ojk.go.id untuk melihat riwayat kredit Anda. Pastikan tidak ada data salah. Jika ada kredit yang sudah lunas tetapi masih tercatat aktif, lampirkan surat keterangan lunas atau roya sesuai Pasal 14 ayat (3).
- Bukti Usaha yang Kuat: Jika usaha Anda tidak memiliki jejak transaksi, mulai catat penjualan harian dan pisahkan rekening usaha dari rekening pribadi selama minimal tiga bulan sebelum mengajukan kembali. Ini akan menjadi dasar bagi petugas bank untuk menilai kelayakan usaha Anda.
- Sesuaikan Plafon dengan Kemampuan Bayar: Bank akan menghitung rasio cicilan. Sebagai patokan pribadi, usahakan cicilan bulanan tidak lebih dari sepertiga (33%) dari keuntungan bersih bulanan Anda.
Hindari penggunaan jasa calo yang menjanjikan pencairan instan. Pengajuan KUR resmi hanya dilakukan melalui bank penyalur tanpa biaya pelicin.
Pertanyaan Umum Seputar Penolakan KUR
- Bolehkah mengajukan ulang setelah ditolak? Ya, Permenko 1/2026 tidak melarang pengajuan ulang. Perbaiki penyebab penolakan, lengkapi dokumen, dan ajukan kembali.
- Apakah pinjaman daring (pinjol) berpengaruh? Ya, jika pembayarannya menunggak, catatan tersebut akan muncul di SLIK dan memengaruhi penilaian risiko bank.
- Bagaimana jika usaha tidak terbukti saat disurvei? Petugas membutuhkan data riil. Siapkan catatan pembukuan sederhana, nota transaksi, dan rekening koran usaha untuk membuktikan kelayakan usaha Anda.
Keputusan akhir tetap berada di tangan bank penyalur berdasarkan penilaian risiko internal mereka. Jika Anda telah memperbaiki semua catatan administratif dan riwayat kredit, peluang Anda untuk disetujui pada pengajuan berikutnya akan jauh lebih besar.